Дела
⚖️ А40-163737/2024 — Должник с октября 2024 года в реструктуризации долгов, план не представлен, сведения о доходах отсутствуют — Признан банкротом, введена реализация имущества на 6 месяцев (решение от 21.07.2025) — 21.07.2025⚖️ А41-81467/2022 — Кредиторы требовали продать квартиру 86,9 кв. м в Красногорске, где живут должник, двое детей и родители-пенсионеры — Квартира оставлена должнику как единственное жильё, кассационные жалобы отклонены (постановление от 02.07.2025) — 02.07.2025⚖️ А40-175140/2023 — Суд завершил реализацию имущества и освободил должника от долгов, не проверив основания для отказа в освобождении — Акт отменён в части освобождения от долгов, вопрос направлен на новое рассмотрение (02.06.2025) — 02.06.2025
Официальное правовое списание

Спишем долги законно.
Банкротство физических лиц

Полное и окончательное освобождение от кредитов, микрозаймов и налогов за 4-6 месяцев. Законная процедура по 127-ФЗ: долги списывает суд на основании ст. 213.28.

Абсолютное снятие арестов приставов
Единственное жилье сохраняется законом

Калькулятор Долга

Сумма всех долгов
₽
Предварительный маршрутСуд

Судебное банкротство: МФЦ пока недоступно

  • • Сумма позволяет МФЦ (до 1 000 000 ₽), но нет оконченного производства по ст. 46.
  • • Через суд можно идти при любой сумме от 25 000 ₽ (п. 2 ст. 213.4 ФЗ-127).

Переживаете из-за угроз банков? Это естественно.

Составим досудебные претензии и объясним, как законно остановить давление. С момента введения процедуры звонки коллекторов прекращаются по ст. 213.4 ФЗ-127.

Хронология действий

4 Простых Шага к Списанию Долга

Каждый юридический этап прозрачно фиксируется и полностью виден в Личном Кабинете

1

Анализ и сбор документов

7-14 дней

Наш юрист комплексно анализирует ваши кредиты, заказы и справки. Мы сами запрашиваем 90% выписок у госорганов за 7 дней.

2

Подача заявления в Арбитражный суд

до 10 дней

Составляем безупречное заявление по ст. 213.4 ФЗ-127. Подаем в суд и назначаем надежного арбитражного управляющего.

3

Судебное производство и защита

4-6 месяцев

Суд признает вас банкротом. Все звонки коллекторов и аресты приставов прекращаются. Мы представляем вас на заседаниях под ключ.

4

Завершение процедуры и списание долгов

Навсегда

Суд выносит финальное определение о списании всех долгов на основании ст. 213.28 ФЗ. Вы полностью свободны от обязательств!

Спроси Закон про твои долги

Получите честный, научно подкреплённый юристом ответ о защите активов

Выберите готовый вопрос — или напишите свой в поле ниже

Свежий аудит

Юридическая лента новостей

Актуальные изменения законодательства РФ и упрощенные трактовки судебных прецедентов
Смахните пальцем или нажмите стрелку · свежие материалы справа
Судебная практика17.10.2026 • 2 мин

Единственное жильё и ипотека: что защищено, а что могут продать

Единственное пригодное для проживания жильё защищено ст. 446 ГПК РФ и п. 3 ст. 213.25 ФЗ-127. Ипотечная квартира — предмет залога: её могут реализовать, а суды отдельно оценивают, не является ли жильё избыточно роскошным.

Если квартира в ипотеке, до подачи заявления стоит обсудить с юристом мировое соглашение с банком или реструктуризацию — иначе жильё попадёт в залоговую процедуру.
Судебная практика22.10.2026 • 2 мин

Внесудебное банкротство через МФЦ: кому доступно и какие лимиты

Процедура бесплатная, без суда и госпошлины: долг от 25 000 до 1 000 000 рублей, оконченное исполнительное производство и другие условия статьи 223.2 ФЗ-127.

Подходит не всем: нужны закрытые исполнительные производства и отсутствие имущества, достаточного для расчётов с кредиторами. Если условия не выполняются — остаётся судебный путь.
Источник:ФЗ-127, ст. 223.2
Законодательство26.10.2026 • 2 мин

Пять лет после банкротства: о чём нужно сообщать и что нельзя занимать

В течение пяти лет при обращении за кредитом нужно указывать на факт банкротства; три года нельзя быть руководителем или входить в органы управления юрлица; повторно заявить о банкротстве можно через пять лет — ст. 213.30 ФЗ-127.

Это не запрет на работу и жизнь, а обязанность сообщать о статусе. Нарушение грозит отказом в кредите и претензиями, поэтому о сроках лучше знать заранее.
Источник:ФЗ-127, ст. 213.30
Важное29.10.2026 • 2 мин

Какие долги не спишут при банкротстве — даже после решения суда

Алименты, возмещение вреда жизни и здоровью, зарплата и выходные пособия, субсидиарная ответственность и ряд других требований остаются. Перечень исключений — п. 5–6 ст. 213.28 ФЗ-127.

Планируя процедуру, проверьте заранее, попадают ли ваши долги в исключения: по ним списания не будет, а срок и расходы на дело останутся. Это важно обсудить с юристом до подачи заявления.
Источник:ФЗ-127, ст. 213.28
Законодательство31.10.2026 • 1 мин

Банкротство граждан: как меняется практика и что это значит для кредиторов

Практика банкротства становится строже: суды проверяют добросовестность должников, а кредиторы получают меньше денег и ищут способы договориться до суда.

Для должника это означает необходимость честно раскрывать имущество, доходы и сделки, поскольку попытки скрыть активы или искусственно создать неплатёжеспособность могут привести к отказу в списании долгов. При реальных финансовых трудностях важно заранее рассмотреть переговоры с кредиторами и подготовить документы, подтверждающие невозможность платить.
Источник:Право.ру
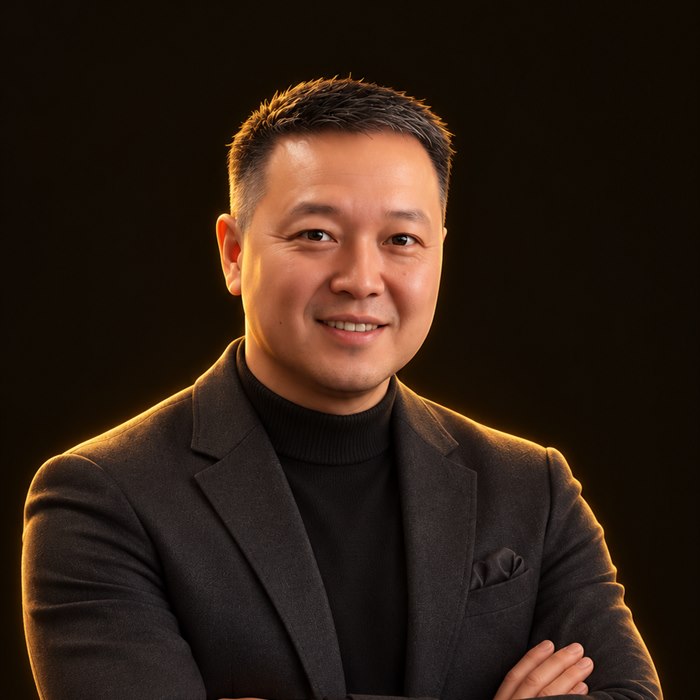
Цой Станислав Владимирович

Цой Станислав Владимирович

Управляющий партнёр, ведущий юрист

Индивидуальный выбор

Личный юрист по вашему делу

Выберите специалиста — мы закрепим его за вами в личном кабинете. Стоимость зависит от категории.

Категория: Ведущий юрист140 000 ₽

Более 12 лет ведёт дела о банкротстве граждан. Специализация — сложные дела с ипотекой и оспариванием сделок. Провёл более 300 процедур.

Стаж: 12 лет Выиграно процедур: 312 Успешных: 94%

Нужна рассрочка на оплату услуг?

от 8 000 ₽ / мес, срок до 12 месяцев. Первый платёж — при подписании договора, график фиксируется в договоре.

Частые вопросы ФЗ-127

Честный Маркетинг: Гарантии и Риски Банкротства

Мы не скрываем ограничения процедуры. Раскрываем все статьи закона честно и прозрачно. Нажмите на вопрос для ознакомления.

Какие именно задолженности подлежат полному списанию?Закон

По закону № 127-ФЗ списываются долги по потребительским кредитам, кредитным картам, микрозаймам (МФО), налогам, пеням, штрафам ГИБДД, а также задолженности за коммунальные услуги ЖКХ.

Какие долги списать НЕ получится ни при каких обстоятельствах?Внимание

Не списываются: алименты на детей, компенсация вреда, причиненного жизни и здоровью, долг по возмещению морального вреда, задолженность по выплате заработной платы (для работодателей).

Правда ли, что у меня заберут единственное жилье?Закон

Абсолютный миф! Согласно Гражданскому процессуальному кодексу (ст. 446 ГПК РФ), единственная пригодная для проживания квартира или дом должника имеет исполнительский иммунитет и НЕ подлежит изъятию или продаже (исключение — ипотека).

Могут ли уволить с работы за прохождение процедуры банкротства?Закон

Нет. Трудовой кодекс РФ строго защищает права граждан. Инициирование банкротства не является основанием для увольнения, понижения в должности или урезания зарплаты. Ваша репутация на текущем рабочем месте защищена.

Что будет с кредитной историей и дадут ли мне потом кредит?Закон

Запись о банкротстве остаётся в кредитной истории и видна банкам. По ст. 213.30 закона № 127-ФЗ в течение пяти лет вы обязаны сообщать о банкротстве при получении кредита и не можете начать процедуру повторно. Одни банки откажут сразу, другие одобрят под высокий процент — гарантировать одобрение не может никто.

Могут ли оспорить мои сделки с имуществом?Внимание

Могут. Финансовый управляющий вправе оспорить сделки за три года до подачи заявления (ст. 61.2 закона № 127-ФЗ): дарение, продажу по заниженной цене, переоформление имущества на родственников. Сделку признают недействительной, а имущество вернут в конкурсную массу. Поэтому о сделках за последние годы лучше говорить сразу.

Стоимость Услуг Под Ключ

Прозрачно зафиксировано в официальном договоре

Внесудебный МФЦ

Для граждан с суммой долгов до 1 млн рублей и оконченными исполнительными производствами по п. 4 ч. 1 ст. 46 ФЗ «Об исполнительном производстве».

Рассрочка от:от 4 000 ₽ / мес
Общая цена:от 35 000 ₽

Судебный Комфорт

Полное сопровождение банкротства через арбитражный суд для физических лиц с долгом от 300 000 ₽.

Топ Выбор
Рассрочка от:от 8 000 ₽ / мес
Общая цена:от 110 000 ₽

Премиум Под Ключ

Для владельцев бизнеса, ИП и заёмщиков с залоговым имуществом или ипотекой.

Рассрочка от:от 11 000 ₽ / мес
Общая цена:от 140 000 ₽
KП
КАПИТАЛ ПРАВО(ООО) ЮРИДИЧЕСКАЯ КОМПАНИЯ

Юридическая компания по банкротству физических лиц по 127-ФЗ. Официальный представитель граждан-должников в арбитражных судах РФ.

Контакты

Одна специализация — не берём семейные, уголовные и корпоративные споры. Вся практика — дела о банкротстве граждан: от заявления до завершения процедуры.

Условия в договоре — стоимость, рассрочка и перечень работ фиксируются до начала. Госпошлина и вознаграждение управляющего считаются отдельно и заранее известны.

Личный юрист и кабинет — за делом закреплён специалист, а этап дела, документы и переписка доступны онлайн, без звонков и уточнений по телефону.

Ни одна юридическая компания не может дать 100% гарантию — списание долгов определяет суд, а не юрист (ст. 213.28 ФЗ-127). Поэтому мы не даём пустых обещаний.

© 2026-2027 Юридическая компания «КАПИТАЛ ПРАВО» (ООО). Все права защищены.Лицензия ФЗ-127 № 77-229-88|Разработка: STUDIO TSOY